“真正的巨龙还没上桌”:北大国发院汽车…
“真正的巨龙还没上桌”:北大国发院汽车行业协会闭门讨论|现场速记
7 月 12 日,台风压境,华北高铁大面积停运。仍有人退掉火车票、改签航班,从合肥、杭州、深圳辗转赶到北京,为了一场闭门讨论。
值得他们这么做,是因为中国汽车正处在一个奇特的时刻:
国内销量出现二十多年未见的深跌,行业利润率几近腰斩,而同一时间,出口以 65% 的增速狂奔,电动车单月出口历史性超过油车,20 万以上市场的豪华格局一年之间攻守易位。
最坏的消息与最好的消息,发生在同一个夏天。
更大的变量还在前方——明年 7 月 1 日,L3 强标将把驾驶责任从人切换给系统;智驾牌桌上,前三名合计份额尚不足一半,而按圆桌嘉宾、第一电动网 CEO、智驾大赛创办人
的说法,“真正的巨龙可能还没上桌”。
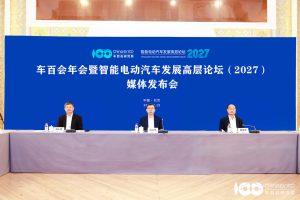
这构成了当天下午这场讨论的全部底色。北大国发院汽车行业协会品牌周线下分享会以《AI、出海与企业的“第二曲线”》为题,采用闭门会议+线上直播的形式,汇聚宏观经济、产业研究、汽车一线与财经传播领域的嘉宾,探讨汽车企业在技术变革与全球竞争中的长期增长路径。
活动由北大国发院汽车行业协会副会长吴少革
主持,北大国发院副院长黄卓教授致辞,国发院校友会总会长周延、副总会长胡杰、协会会长刘辉及多位校友到场。
以下为第一电动网整理的现场速记,记录各位嘉宾分享中的核心洞见。内容有删节,未经发言者审阅。
致辞 | 黄卓:汽车是“新质生产力”的典型样本
、电机、电控的技术突破正带动整个汽车产业转型升级。上半年出口突破 500 万辆、增速超 60%,国内新能源渗透率超 50%。
汽车恰好处在国发院近年重点关注的新消费、人工智能与企业出海三大领域的交汇点上。
主题分享一 | 徐长明:内需承压,结构性机会依然显著
指出,今年国内市场压力为二十多年所未见:上半年上险量同比降约 19%,新能源销量出现近年首次下滑,行业利润率从 2017 年的 7.8% 降至约 3.4%。
中国汽车已进入“总量收缩、结构爆发”的分化期
结构性机会集中在国际化、电动化、智能化
,其中出口最为亮眼。从 2020 年前的 100 万辆平台四年跃升至 700 万辆量级,今年前 5 个月同比再增 65%,增量有望弥补国内下滑。
其一,中国电动车已通过“关税压力测试”。
税之下,电动车出口仍高速增长,6 月单月历史性超过油车。泰国、智利、澳洲、南非、俄罗斯等市场中系份额两三年内从个位数升至 20%–60%,且海外用户对做工、智能化、可靠性的评价领先当地竞品。
份额与口碑双验证,这是竞争力驱动而非低价倾销。
其二,真正的转折是“出口”变“国际化”。
整车出口模式不可持续,下一阶段是本地化制造与属地运营的体系化竞争——奇瑞海外收入占比已近 50%、在全球多地布局产能,比亚迪海外规划产能约 95 万辆。
主题分享二 | 温义飞:中国经济的“四象限”
财经作家温义飞从央行报告首提的“结构分化”切入:同一经济体内,有的产业订单排满,有的订单腰斩——总量叙事已经失效。
他以「是否 AI 」× 「是否出海」构建了四象限:AI 与出海决定企业站在增长的哪一侧。
营收增速普遍 30% 以上,而规上工业平均仅约 2%。
约 68% 的股权投资流向 AI、高端制造、新能源与出海,传统行业几乎拿不到大额融资。
隐忧在于覆盖面。新增长引擎覆盖的就业人口不到两成,八成以上就业仍在传统行业分食存量。
“每一步都正确”的产业升级,加总后却造成分配收窄——做大蛋糕的速度与分配机制的完善速度正在赛跑,这是理解当下内需的关键。
他以人民币汇率收束。2022–2024 年被视为“不可逆的贬值死循环”,却在 2025 年突然逆转。
看似趋势性的困局,化解往往是非线性的。汽车业同时握有出海与 AI 两张牌,在任何时代,单纯悲观没有用。
主题分享三 | 高瑞:智能化下半场,拼“看不见的层”
整车竞争焦点正从“看得见的零件”转向“看不见的感知与控制层”
——高阶智驾与智能底盘的能力上限,由高精度车规惯性传感等底层部件决定。
美新历时六年、投入约 7 亿元自研车规六轴 IMU,打破海外垄断,产品并已延伸至人形机器人关节模组。
供应链安全,正从成本议题升级为战略议题。
??????? ? ??????